Tributario
01/10/2026
Pagos por servicios no sustentados a vinculadas pueden generar la tasa adicional del 5% por disposición indirecta de renta
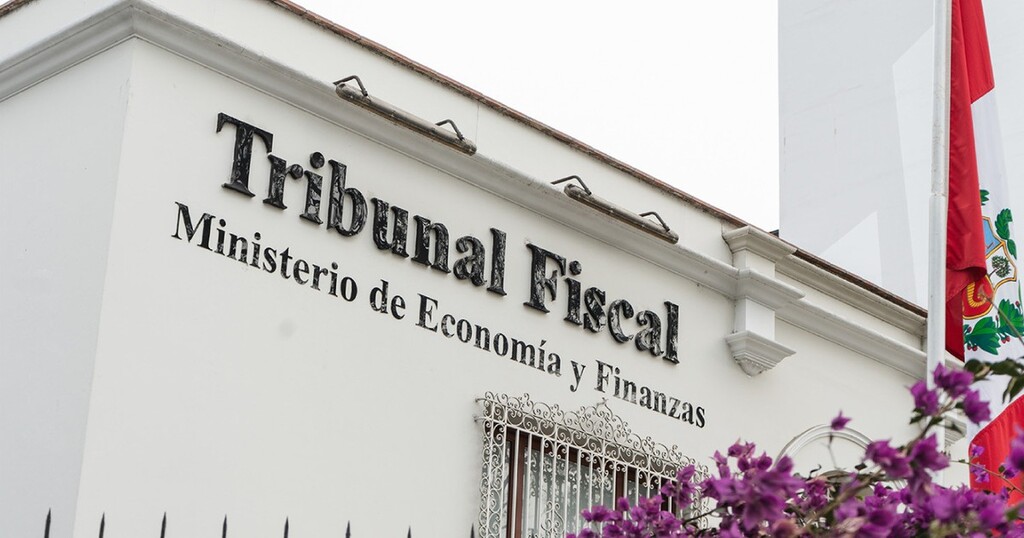
El desembolso de fondos a favor de empresas vinculadas por servicios cuya realización no ha sido debidamente acreditada puede constituir un supuesto de disposición indirecta de renta
Autor: CBO
Av. Reducto 861 Of. 501,
15074 Miraflores, Lima
+51 1 480 0924
El caso
El 16 de julio de 2026, la Sala 13 del Tribunal Fiscal resolvió dos apelaciones acumuladas de una empresa de generación, transmisión y distribución de energía eléctrica. La controversia abarcaba el Impuesto a la Renta de 2018 y 2019, la Tasa Adicional del 5% y una multa.
Para 2018, la SUNAT reparó S/ 12 820 111 que la empresa había deducido por servicios facturados por dos vinculadas del exterior: gestión general, soporte de recursos humanos, servicios informáticos, servicios operativos y gestión de riesgos. El reparo se sustentó en el inciso i) del artículo 32-A de la Ley del Impuesto a la Renta (LIR), vigente desde 2017. Esa norma exige que, para deducir servicios entre vinculadas, el contribuyente evidencie con documentación, entre otros aspectos, la prestación efectiva del servicio. Sobre esos mismos importes, la SUNAT aplicó además la Tasa Adicional del 5%.
Posición de las partes
La empresa. Sostuvo que la SUNAT nunca cuestionó la realidad de las operaciones bajo el artículo 37 de la LIR ni bajo la Norma XVI. También afirmó que no se le podían exigir documentos de terceros, como los costos de sus proveedores. Para sustentar los servicios presentó contratos marco, “especificaciones de prestación del servicio”, facturas, asientos contables y correos electrónicos. Además, alegó que no debían considerarse vinculadas las empresas cuyo propietario último es un Estado extranjero, en este caso Noruega.
Contra la Tasa Adicional planteó tres argumentos:
- No existía un ajuste primario de precios de transferencia.
- La SUNAT conocía plenamente a los destinatarios de los pagos.
- Esos destinatarios no eran accionistas de la empresa.
La SUNAT. Afirmó que la documentación no permitía identificar qué servicios se prestaron efectivamente:
- Las facturas remitían a contratos que listaban todos los servicios posibles.
- No se presentaron las órdenes de compra ni las hojas de tiempo que exigían los propios contratos.
- Los correos no permitían vincular a los remitentes con los proveedores ni los entregables con las facturas.
Análisis del Tribunal Fiscal
Falta de sustento de los servicios. El Tribunal coincidió con la SUNAT. Explicó que las facturas no bastan por sí solas, que los asientos contables solo registran operaciones, que los contratos acreditan un acuerdo de voluntades pero no su ejecución, y que los correos describen, a lo sumo, coordinaciones. Aunque era razonable que la empresa contratara esos servicios, no presentó una documentación mínima, como informes o reportes de actividades, que acreditara su ejecución.
También rechazó que la propiedad estatal excluya la vinculación. Las reglas de vinculación son criterios objetivos de control, y las empresas públicas también pueden pactar condiciones distintas a las de mercado.
Tasa Adicional del 5%. El inciso g) del artículo 24-A de la LIR considera dividendo toda suma que signifique una disposición indirecta de renta no susceptible de posterior control tributario, y el artículo 55 la grava con el 5%. Con base en la exposición de motivos del Decreto Legislativo N.º 970, el Tribunal precisó que esta presunción tiene tres rasgos:
- Basta la razonable posibilidad de que el desembolso beneficie a los accionistas, sin necesidad de probarlo.
- Se apoya en la disposición de rentas, no de utilidades.
- Procede incluso cuando hay pérdida tributaria.
El Tribunal añadió que esa posibilidad de beneficio aumenta exponencialmente cuando los receptores son empresas no domiciliadas del mismo grupo. Frente a los argumentos de la empresa, el Tribunal fue categórico: entregar dinero a vinculadas por servicios cuya fehaciencia no está acreditada es una “clara e irrefutable” disposición indirecta de renta. Que los beneficiarios estén plenamente identificados y sean vinculados no excluye la tasa; al contrario, configura uno de sus supuestos más evidentes, porque es altamente probable que la renta transferida termine beneficiando a los accionistas sin que estos tributen por ella. Recordó además que el reglamento califica como disposición indirecta ciertos gastos cuyo destino sí se conoce, como los gastos de cargo de los accionistas. En consecuencia, confirmó los reparos y la Tasa Adicional. Solo declaró nulas las resoluciones de la SUNAT en el extremo referido a los pagos a cuenta, que no contenían reparos.
Conclusión
La resolución deja dos mensajes. Primero, desde 2017, para deducir servicios intragrupo hay que probar con documentación concreta (entregables, informes, reportes de horas) que el servicio se prestó; los contratos marco y las facturas genéricas no bastan. Segundo, si esa prueba falla, la contingencia no se limita al reparo del gasto: puede sumarse la Tasa Adicional del 5% sobre el mismo importe, aunque el proveedor esté identificado y no sea accionista, e incluso si la empresa tiene pérdidas. Conviene revisar los expedientes de servicios intragrupo y verificar que cada factura pueda vincularse a un entregable concreto.
CBO Advisors resume jurisprudencia que considera relevantes para sus clientes con fines informativos y no constituye una asesoría ni recomendación.
¿Cómo afecta esto a tu empresa?
Nuestro equipo puede revisar contigo el impacto y las acciones que conviene considerar
CBO Advisors®
Av. Reducto 861 Of. 501 · Miraflores, Lima
+51 1 480 0924 · admin@cbo.com.pe
Inicio · Novedades · Servicios · Sobre nosotros · Contacto · LinkedIn