Precios de transferencia
06/01/2025
Los "Otros Métodos" de Precios de Transferencia se adecuan a estándares internacionales
Al incorporar las Normas Internacionales de Valuación (IVS) a los análisis, SUNAT da una hoja de ruta estricta para revisar informes.
Autor: Oscar Cruz
Durante años, valorar acciones no cotizadas, intangibles o negocios en marcha entre empresas vinculadas fue un problema para contribuyentes y para la SUNAT. Los seis métodos tradicionales del artículo 32-A de la Ley del Impuesto a la Renta (precio comparable no controlado, precio de reventa, costo incrementado, partición de utilidades, residual de partición de utilidades y margen neto transaccional) no estaban pensados para este tipo de operaciones. Hoy el marco está completo.
Un vacío que venía de 2017
En 2017, el Decreto Legislativo N.° 1312 incorporó la posibilidad de usar “otros métodos”, pero nunca se reglamentó. El resultado fueron controversias como la RTF N.° 07406-1-2021, que dejó sin efecto un reparo de la SUNAT basado en múltiplos comparables para valorar una venta de acciones.
DL 1663: cinco métodos de finanzas corporativas
El Decreto Legislativo N.° 1663, vigente desde el 1 de enero de 2025, incorporó estos cinco métodos:
- Flujo de caja descontado: trae a valor presente los flujos futuros. Es ideal para empresas no cotizadas e intangibles.
- Múltiplos: valora a partir de ratios de comparables de mercado, como EV/EBITDA o EV/Ventas.
- Valor de participación patrimonial: activos menos pasivos. Es útil en liquidación o reestructuración.
- Valor de tasación: lo determina un perito independiente para inmuebles, maquinaria o activos sin mercado comparable.
- MPEEM (ganancias excedentes de múltiples periodos): valora patentes, marcas o tecnología a partir de las ganancias que generan por encima del retorno de los demás activos.
Son métodos supletorios. Solo proceden cuando los seis tradicionales no son aplicables y el método elegido es el más apropiado para la realidad económica de la operación. En la venta de acciones, el flujo de caja descontado tiene dos restricciones: no se aplica si el enajenante tiene menos del 5% de participación, ni si la empresa emisora tuvo ingresos netos menores a 1,700 UIT en el ejercicio anterior.
DS 302-2025-EF: las reglas de aplicación
El reglamento se publicó el 17 de diciembre de 2025. No crea nuevos métodos, pero fija cómo deben aplicarse:
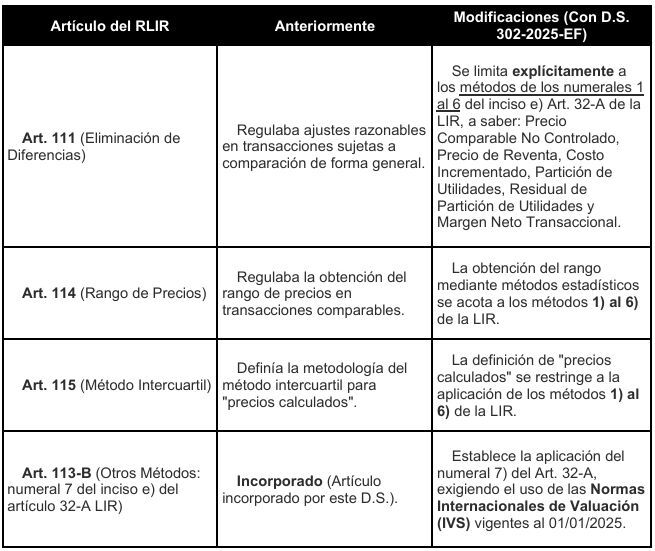
Normas Internacionales de Valuación (IVS): el nuevo artículo 113-B del Reglamento exige seguir las mejores prácticas internacionales, como las IVS, en tanto no se opongan a la Ley.
Informe técnico con contenido mínimo: debe incluir, como mínimo, la información que las IVS exigen para un informe de valuación. La SUNAT puede requerirlo en una fiscalización.
Justificación documentada: el contribuyente debe acreditar por qué necesitó un método distinto y por qué es el más apropiado.
Reglas de comparabilidad separadas: las normas sobre ajustes, rango de precios y rango intercuartil (arts. 111, 114 y 115 del Reglamento) quedan limitadas a los seis métodos tradicionales. En los otros métodos, el valor de mercado se sustenta en el propio informe de valuación.
¿Desde cuándo se aplican?
Según el Informe SUNAT N.° 000042-2026, los otros métodos se aplican a las operaciones de 2025 que aún no estaban valorizadas al 18 de diciembre de 2025. No se aplican a las que ya habían sido valorizadas antes de esa fecha. Por eso conviene revisar la fecha de valorización de cada operación de 2025 antes de definir el método.
Por qué importa
Para las empresas, el nuevo marco da más flexibilidad y reduce el riesgo de contingencias en operaciones complejas. Para la SUNAT, aporta criterios técnicos más claros de fiscalización. La condición es aplicarlo bien: proyecciones sustentadas, comparables de calidad y un informe de valuación conforme a las IVS.
En CBO Advisors® acompañamos a las empresas en la valoración de acciones, intangibles y operaciones entre partes vinculadas bajo el nuevo marco de precios de transferencia. Conversemos.
¿Cómo afecta esto a tu empresa?
Nuestro equipo puede revisar contigo el impacto y las acciones que conviene considerar
CBO Advisors®
Av. Reducto 861 Of. 501 · Miraflores, Lima
+51 1 480 0924 · admin@cbo.com.pe
Inicio · Novedades · Servicios · Sobre nosotros · Contacto · LinkedIn