Tributario
31/07/2026
Conoce la Versión 4.0 del Catálogo de Esquemas de Alto Riesgo Fiscal
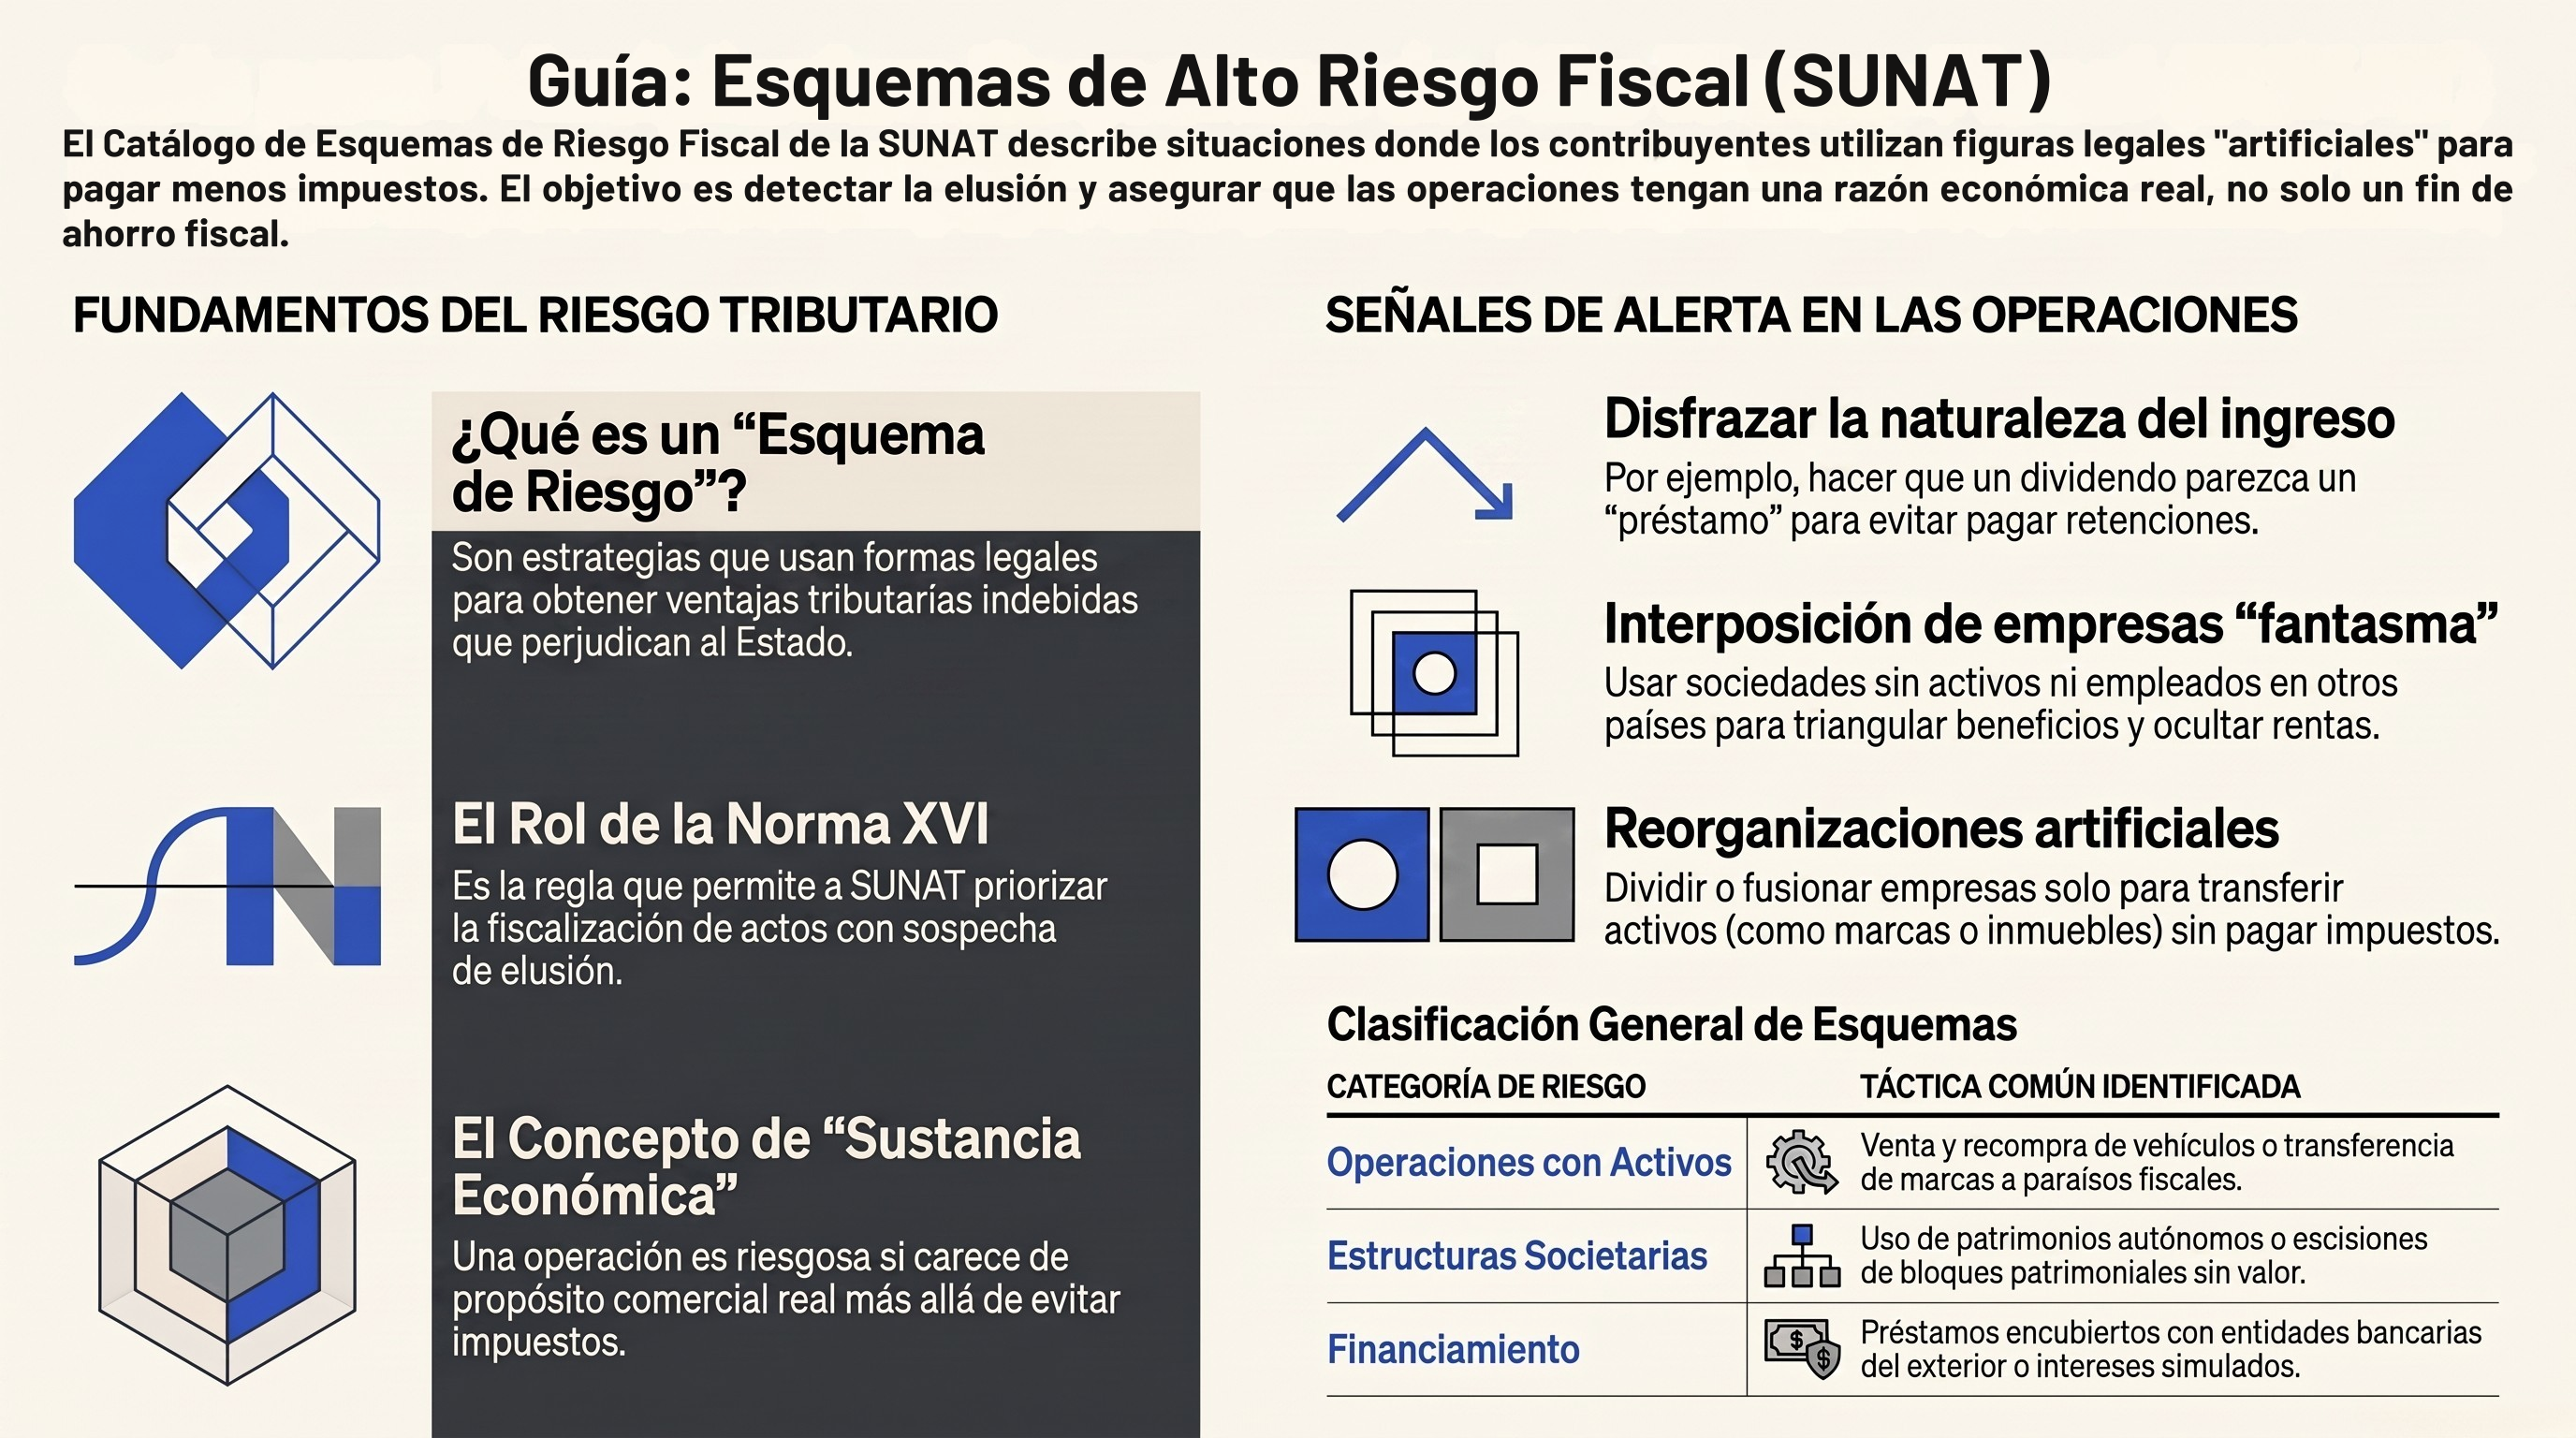
La SUNAT publicó la versión 4.0 de su Catálogo de Esquemas de Riesgo Tributario, que reúne 35 esquemas. La actualización incorpora 11 casos nuevos sobre préstamos encubiertos, reorganizaciones societarias, operaciones inmobiliarias con accionistas y vehículos sin sustancia. En todos ellos, la SUNAT anuncia que evaluará aplicar la norma antielusiva general.
Autor: CBO
Av. Reducto 861 Of. 501,
15074 Miraflores, Lima
+51 1 480 0924
En junio de 2026, la SUNAT publicó la cuarta versión de su catálogo. La primera, de febrero de 2020, contenía cinco esquemas; luego se amplió en octubre de 2022 y en julio de 2024. Las 11 incorporaciones de 2026 corresponden a los esquemas E.25 a E.35.
El catálogo describe operaciones que podrían llevar a determinar incorrectamente la obligación tributaria o a obtener ventajas tributarias indebidas. Frente a ellas, la SUNAT puede aplicar:
- La Norma XVI del Título Preliminar del Código Tributario, que regula la calificación, la elusión y la simulación.
- Las normas antielusivas específicas.
- Las reglas de precios de transferencia de la Ley del Impuesto a la Renta (LIR).
La SUNAT advierte que evaluará estas operaciones de forma prioritaria y que su objetivo es promover el cumplimiento voluntario. Cada ficha identifica a los participantes, describe la operación paso a paso, cita la base legal y explica por qué el esquema produce los mismos efectos que una operación más gravada, salvo por el ahorro fiscal.
Análisis de los nuevos esquemas
Los 11 nuevos casos pueden agruparse en cuatro patrones.
1. Préstamos disfrazados. Cuatro esquemas presentan como otra figura lo que, para la SUNAT, es en realidad un préstamo:
- Asociación en participación (E.29): una empresa del exterior aporta dinero a cambio de una participación ínfima, sin asumir pérdidas y con devolución garantizada. Así se evita la retención del 30% sobre los intereses y el límite de deducción de intereses vinculado al EBITDA.
- Aporte de capital “en trámite” (E.35): el aporte se mantiene en trámite durante años y luego se devuelve. La información obtenida mediante intercambio internacional reveló una obligación de devolución y una garantía hipotecaria.
- Aporte en una sociedad interpuesta (E.33): el aporte se canaliza como préstamo hacia otra empresa y la deuda se extingue después mediante una fusión.
- Compra apalancada de acciones con fusión inversa (E.27): la sociedad adquirida termina deduciendo en el Perú los intereses del préstamo intragrupo con el que se financió su propia compra.
2. Reorganizaciones que reemplazan una venta.
- Capitalización de prima (E.28): un accionista renuncia sin contraprestación a las nuevas acciones en favor de una empresa vinculada, con lo que evita la ganancia de capital.
- Escisión de terrenos (E.31): terrenos entregados en derecho de superficie se transfieren mediante una escisión sin continuidad económica, eludiendo el 29,5% que gravaría su venta.
3. Inmuebles y accionistas.
- Doble tasación (E.32): la empresa transfiere un inmueble a un accionista persona natural con una tasación baja, y este lo revende a precio de mercado tributando al 5%.
- Arrendamiento financiero y derecho de superficie (E.34): la empresa deprecia una planta en cinco años. Luego, al vencer un derecho de superficie que se acortó, la planta pasa a los accionistas, que se la arriendan a la empresa por rentas mayores.
4. Vehículos sin sustancia y beneficios mal aprovechados.
- Campus universitario (E.25): una empresa vinculada sin recursos figura como dueña del campus, mientras la universidad deduce arrendamientos mayores que la depreciación que le correspondería.
- Cooperativa de ahorro y crédito (E.26): una cadena de tiendas canaliza por la cooperativa los intereses de su tarjeta, con clientes inscritos como socios sin saberlo. Así esos intereses se declaran exonerados del Impuesto a la Renta e inafectos del IGV.
- Acciones liberadas (E.30): las utilidades se capitalizan y las acciones liberadas se venden en rueda de bolsa entre vinculadas, en dos ejercicios, para omitir la retención del 5% sobre dividendos.
En varios casos, la SUNAT recuerda que el valor de las operaciones entre partes vinculadas se rige por las reglas de precios de transferencia. Además, el catálogo está publicado en el portal de la SUNAT dirigido a no domiciliados, y varios esquemas involucran sociedades del exterior, convenios para evitar la doble imposición o paraísos fiscales. Ambos datos muestran la atención de la administración sobre las operaciones transfronterizas.
Conclusión
El catálogo no es una norma ni crea infracciones, pero anticipa los criterios que la SUNAT aplicará en sus fiscalizaciones: ausencia de razón económica, falta de sustancia de las entidades interpuestas, fragmentación de operaciones e intervención de partes vinculadas.
Las empresas que hayan realizado reorganizaciones, aportes de capital, contratos de asociación en participación, operaciones inmobiliarias con accionistas o financiamientos intragrupo deberían verificar dos cosas: que la documentación sustente la finalidad económica de cada paso y que los precios pactados entre vinculadas estén respaldados por un análisis de precios de transferencia.
CBO Advisors elabora noticias que considera relevantes para sus clientes con fines informativos y no constituye una asesoría ni recomendación.
¿Cómo afecta esto a tu empresa?
Nuestro equipo puede revisar contigo el impacto y las acciones que conviene considerar
CBO Advisors®
Av. Reducto 861 Of. 501 · Miraflores, Lima
+51 1 480 0924 · admin@cbo.com.pe
Inicio · Novedades · Servicios · Sobre nosotros · Contacto · LinkedIn